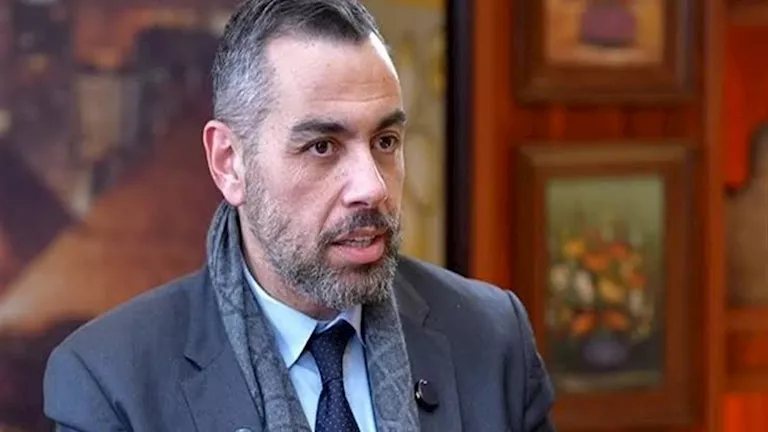
يرى محمد فؤاد الخبير الاقتصادي، أن رفع أسعار الفائدة بنسبة 1% كان قرارًا مبررًا في ظل الضغوط التضخمية، موضحًا أنه سبق أن أوصى بهذه الزيادة في مذكرة أعدها لمركز العدل لدراسات السياسات العامة.
وقال فؤاد، خلال مداخلة عبر الفيديو كونفرانس مع الإعلامي عمرو أديب ببرنامج الحكاية على قناة إم بي سي مصر، إن دور البنك المركزي لا يقتصر على إدارة سعر الصرف، وإنما يمتد إلى ضبط توقعات التضخم ومنع تحول الزيادات السعرية إلى موجة مستمرة يصعب السيطرة عليها.
مصر ضمن أكبر 5 دول عالميًا في تصدير الخدمات عبر العمل الحر
لماذا أيد فؤاد رفع الفائدة؟
وأوضح أن السياسة النقدية تحتاج إلى إرسال رسالة واضحة للأسواق بشأن اتجاه البنك المركزي في التعامل مع التضخم، لأن غياب هذه الرسالة قد يفتح المجال أمام التجار والشركات لتسعير السلع والخدمات وفق توقعاتهم الخاصة، بما يضعف قدرة المستهلكين والمنتجين على التخطيط.
واستشهد بفترة 2022 و2023، حين اتسعت الفجوة بين سعر الدولار في البنوك والسوق الموازية، معتبرًا أن ترك الأسواق دون إشارة واضحة من البنك المركزي قد يخلق حالة من عدم اليقين تمتد آثارها إلى قرارات التسعير والإنفاق والاستثمار.
وبحسب فؤاد، فإن رفع الفائدة يمثل إحدى الأدوات المتاحة لاحتواء الطلب والحد من الضغوط التضخمية، كما يشجع الأفراد على الاحتفاظ بأموالهم في البنوك بدلًا من توجيهها إلى الإنفاق أو بدائل أخرى، وهو ما قد يساعد في تهدئة الطلب داخل السوق.
ووصف القرار بأنه تدخل محمود ورسالة مهمة إلى الأسواق، معتبرًا أن البنك المركزي تعامل مع مخاطر التضخم باعتبارها تهديدًا للقوة الشرائية، وليس مجرد ارتفاع مؤقت في الأسعار.
التضخم يلتهم الرواتب.. كيف تعالج الأسر المصرية "عجز الدخل الشهري"؟
المواطن والمصنع.. من يدفع تكلفة القرار؟
لكن فؤاد يرى أن مكاسب التشديد النقدي لا تتوزع بالتساوي بين أطراف الاقتصاد، فالمواطن قد يستفيد من نجاح السياسة النقدية في كبح التضخم وحماية القوة الشرائية، بينما تتحمل الشركات والمصانع والحكومة جانبًا من التكلفة نتيجة ارتفاع أسعار التمويل.
وأوضح أن زيادة الفائدة ترفع تكلفة الاقتراض على الشركات، بما ينعكس على قرارات التوسع والاستثمار وتمويل التشغيل، كما تزيد أعباء خدمة الدين على الحكومة، التي تعتمد على الاقتراض لتمويل جانب من احتياجاتها.
وفي المقابل، لا يعني ارتفاع الفائدة أن جميع المواطنين يستفيدون بالدرجة نفسها؛ فالمودعون قد يحصلون على عوائد أعلى، لكن المستهلكين يظلون معرضين لتأثيرات التضخم وتباطؤ النشاط الاقتصادي، كما أن العاملين قد يتأثرون إذا اتجهت الشركات إلى تقليص التوظيف أو خفض نفقاتها.
ويشير هذا التباين إلى أن نجاح القرار لا يُقاس بمجرد ارتفاع العائد على المدخرات، وإنما بمدى قدرة السياسة النقدية على خفض التضخم دون إلحاق أضرار ممتدة بالإنتاج والاستثمار وفرص العمل.
صندوق النقد يدق جرس الإنذار: 3 أزمات كبرى تحاصر الاقتصاد العالمي
هل تستطيع الشركات تحميل المستهلك الزيادة؟
وعن قدرة الشركات على تمرير ارتفاع تكاليف التمويل إلى أسعار السلع والخدمات، أوضح فؤاد أن الأمر يتوقف على طبيعة السوق ومرونة الطلب ومدى قدرة المستهلكين على تحمل زيادات جديدة.
ففي سوق يعاني تباطؤًا في الطلب، قد لا تتمكن الشركات من تحميل المستهلك كامل الزيادة في تكاليف الإنتاج، لأن رفع الأسعار قد يؤدي إلى تراجع المبيعات، وهو ما يدفع بعض الشركات إلى تحمل جزء من التكلفة على حساب هوامش أرباحها.
وأضاف أن ارتفاع تكلفة التمويل لا ينعكس بالضرورة بصورة فورية وكاملة على الأسعار، لكنه قد يضغط على أرباح الشركات وقدرتها على التوسع، خاصة في القطاعات التي تعتمد بصورة أكبر على الاقتراض لتمويل النشاط.
البنك الدولي يتوقع قفزة الذهب إلى متوسط 4600 دولار للأوقية خلال 2026
التشديد النقدي قد يبطئ النمو ويضغط على العمالة
وحذر فؤاد من أن استمرار السياسة النقدية المتشددة لفترة ربع أو ربعين قد يؤدي إلى نمو اقتصادي ضعيف نسبيًا، في ظل تراجع شهية الاستثمار وارتفاع تكلفة التمويل على القطاعات الإنتاجية.
وأشار إلى أن ارتفاع تكلفة العمل والتمويل قد يدفع بعض الشركات إلى إعادة النظر في خططها التشغيلية، بما في ذلك تقليص النشاط أو خفض العمالة إذا لم تعد الإيرادات كافية لتغطية المصروفات.
ولم يستبعد أن يؤدي ذلك إلى تسريح بعض العاملين، لكنه اعتبر أن هذا الاحتمال يأتي ضمن التكلفة التي قد تصاحب سياسة تستهدف تحجيم الطلب والنشاط الاقتصادي للسيطرة على التضخم، وليس بالضرورة مؤشرًا على انهيار اقتصادي.
وتبرز هنا المعضلة الأساسية أمام صانع السياسة النقدية، فالتشديد قد يساعد في احتواء التضخم، لكنه إذا طال أمده أو لم تسانده سياسات أخرى، فقد يضغط على الاستثمار والإنتاج والتشغيل ويجعل كلفة خفض الأسعار أعلى على الاقتصاد الحقيقي.
لماذا يتفوق اقتصاد اليابان على مصر رغم انخفاض قيمة الين أمام الجنيه؟
الفائدة وحدها لا تصلح اختلالات الاقتصاد
وفي تقييمه لحدود دور البنك المركزي، ذكر فؤاد على أن السياسة النقدية لا تستطيع بمفردها معالجة جميع مشكلات الاقتصاد، موضحًا أن البنك المركزي ليس جهة يمكنها زيادة إنتاج الغاز أو إنشاء المصانع أو رفع الصادرات أو إصلاح اختلالات المالية العامة.
وبحسب رؤيته، فإن أدوات السياسة النقدية تستطيع التأثير في الطلب والسيولة وتوقعات التضخم، لكنها لا تنتج إصلاحًا هيكليًا بديلًا عن السياسات التي تستهدف زيادة الإنتاج وتحسين بيئة الاستثمار وتعزيز قدرة الاقتصاد على النمو.
- أسباب محلية دفعت البنك المركزي لرفع سعر الفائدة...تعرف عليها
- كيف يؤثر رفع الفائدة على التضخم والاستثمار والموازنة العامة؟ خبراء يوضحون
- الذهب يتراجع مع تعزيز صعود النفط لتوقعات رفع الفائدة الفيدرالية
- بعد 4 سنوات في البنك المركزي.. رجل الأزمات حسن عبد الله أمام اختبار الولاية الخامسة.. اقتصاديون يطرحون خارطة طريق لإنقاذ ما يمكن إنقاذه
- عضوة بالمركزي الأوروبي: ينبغي رفع الفائدة لمواجهة التضخم